 بله
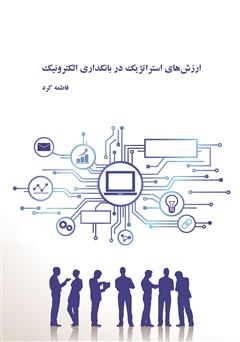
کتاب ارزشهای استراتژیک در بانکداری الکترونیک نوشتهی فاطمه کرد با تأکید بر اهمیت و جایگاه ارزشمند بانکداری الکترونیک در دنیای امروز، چشمانداز و لزوم داشتن برنامهریزی استراتژیک در این زمینه را مطرح میکند و راهکار و نکات جالبی را ارائه میدهد.
معرفی کتاب ارزشهای استراتژیک در بانکداری الکترونیک:
شما در دورهای زندگی میکنید که تکنولوژی رشد چشمگیری داشته و زندگی انسانها را بسیار تغییر داده است. یکی از مهمترین دستاوردهای انسان امروزی اینترنت محسوب میشود که به مرور زمان با خود تحولات بسیاری را آورده است. اینترنت نحوهی ارتباطات و بسیاری از فعالیتهای دیگر زندگی را هم تغییر داده و حتی به مسائل مالی و اقتصادی نیز راه یافته است.
انسانها دیگر تمام کارهای بانکی خود را از طریق اینترنت انجام میدهند؛ چرا که کارها را آسانتر کرده و اینگونه در وقت نیز صرفهجویی میشود. اکنون دیگر سیستمهای الکترونیک در موسسات مالی و اعتباری سراسر دنیا رشد چشمگیری یافتهاند و خدمات قابل توجهی به مشتریان خود ارائه میدهند.
از آنجایی که بانکها نقش مهم و اساسی در اقتصاد و سایر مسائل یک کشور ایفا میکنند باید برای آن استراتژی و برنامههای راهبردی خاصی را در نظر گرفت و با جدیت بیشتری آن را رصد کرد و امروزه بانکداری الکترونیک را هم باید در این چارچوب قرار داد؛ چراکه دیگر اینترنت بخش مهمی از مسائل بانکی و مالی به شمار میآید.
به همین روی، داشتن برنامه و اهداف استراتژیک در این زمینه و همراه بودن با جریان یکی از ملزومات سیستم بانکداری محسوب میشود و فاطمه کرد تلاش میکند تا با توجه به این موضوع و ویژگیها و شرایط خاص ایران بهترین راهنماییها را در کتاب ارزشهای استراتژیک در بانکداری الکترونیک ارائه دهد.
در بخشی از کتاب ارزشهای استراتژیک در بانکداری الکترونیک میخوانیم:
یکی دیگر از اقدامات نظام بانکداری ایران برای ایجاد زمینه راهاندازی بانکداری الکترونیکی، طرح شبکه تبادل اطلاعات بانکی (شتاب) بوده است که امکان تبادل اطلاعات مربوط به تراکنشهای بین بانکی را فراهم میکند. از آنجایی که تبادل الکترونیکی وجوه مختص به یک بانک نیست و همانگونه که در شیوه سنتی تبادل وجوه نقدی، حسابها و اسناد دریافتی بین بانکها از طریق اتاق پایاپای انجام میپذیرد، برای تبادل الکترونیکی وجوه بین بانکها نیز چنین مکانیسمی به طور الکترونیکی مورد نیاز است. برای این منظور بانکها به شبکه الکترونیکی جدیدی که مانند اتاق پایاپای برای بانکها عمل کند نیازمند بود. وظیفه تبادل اطلاعات بانکی در سطح بینالمللی و خارج از کشور به عهدۀ شبکههای بینالمللی به خصوص سوئیفت بود که یکی از اقدامات نظام بانکداری ایران در جهت حرکت به سوی بانکداری الکترونیکی میباشد.
ایران در سال 1371 به عضویت سوئیفت درآمد و در سال 1372 به شبکه سوئیفت متصل شد. سوئیفت را میتوان نقطه شروع بانکداری الکترونیکی در ایران دانست. هر چند پیوستن به سوئیفت مزایای شاخص و گستردهای در پی دارد ولی از سوی بانکهای ایران با کندی مورد استقبال قرار گرفت. با رواج سوئیفت مفاهیم ارتباط الکترونیکی و ارسال و دریافت پیامهای مالی از طریق بکارگیری فناوری رایانهای و شبکه مخابراتی مطمئن، جای خود را در فعالیتهای بانک ایران باز نمود، به طوری که تعداد پیامهای ارسالی ایران از طریق سیستم سوئیفت در سالهای اخیر به سرعت در حال افزایش میباشد. (شیخانی، 1378)