 بله
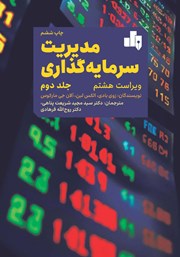
کتاب مدیریت سرمایه گذاری - جلد 2، اثری سودمند برای فعالان و دانشجویان حوزههای مالی است. زوی بادی، الکس کین و آلان جی مارکوس، نویسندگان کتاب، مفاهیم تخصصیِ مدیریت سرمایه گذاری را در این اثر آموزش دادهاند. پس از مطالعهی کتاب حاضر با مفاهیمی مانند قیمتگذاری قرضه، ساختار زمانی نرخ بهره، ارزشگذاری سهام و بازارهای اختیار معامله آشنا میشوید.
دربارهی کتاب مدیریت سرمایه گذاری - جلد 2
کتاب مدیریت سرمایه گذاری - جلد 2 (Investments)، منبعی تخصصی برای آشنایی با مفاهیم مالی در حوزهی سرمایه گذاری است. زوی بادی (Zvi Bodie)، الکس کین (Alex Kane) و آلان جی مارکوس (Alan J. Marcus)، نویسندگان کتاب، مطالب این اثر را با رویکردی علمی کاربردی نگاشتهاند. این رویکرد، کتاب حاضر را به اثری سودمند برای فعالان بازار سرمایه و دانشجویان رشتههای مالی تبدیل کرده است.
مفاهیمی مانند قیمت گذاری قرضه، ساختار زمانی نرخ بهره، ارزشگذاری سهام، بازارهای اختیار معامله، قراردادهای آتی، ارزیابی عملکرد سبد و تنوعبخشی بینالمللی، به عنوان مهمترین آموزههای کتاب مدیریت سرمایه گذاری جلد 2 به حساب میآیند. زوی بادی، الکس کین و آلان جی مارکوس، مفاهیم پیچیدهی مالی را در این اثر با زبانی ساده توضیح دادهاند تا خواننده به راحتی آموزههای کتاب را درک کنند.
کتاب مدیریت سرمایه گذاری - جلد 2 را انتشارات بورس با ترجمهی سید مجید شریعت پناهی، روح اله فرهادی و محمد ایمنی فر، چاپ و روانهی بازار کرده است.
در نکوداشت کتاب مدیریت سرمایه گذاری - جلد 2
- این کتابی است که باید توسط تمام کسانی که به سرمایهگذاری علاقهمند هستند، خوانده شود. (کاربر آمازون)
کتاب مدیریت سرمایه گذاری - جلد 2 برای شما مناسب است اگر
- دانشجوی مالی در مقطع کارشناسی تا دکتری هستید.
- فعال بازارهای سرمایه هستید و میخواهید منبعی مرجع برای آشنایی با مدیریت سرمایه گذاری را مطالعه کنید.
در بخشی از کتاب مدیریت سرمایه گذاری - جلد 2 میخوانیم
که صرف نقدشوندگی ممکن است برای ایجاد تمایل در سرمایهگذاران به نگهداری قرضهای با سررسید غیرمنطبق با افق زمانی قابل ترجیح آنها مورد نیاز باشد.
بدینترتیب لازم نیست که صرف نقدشوندگی مثبت باشد، اگرچه این حالت عموماً توسط طرفداران فرضیۀ صرف نقدشوندگی در نظر گرفته میشود. قبلاً نشان دادیم که چنانچه اکثر سرمایهگذاران افق زمانی بلندمدت داشته باشند، صرف نقدشوندگی میتواند منفی شود.
در هر مورد، معادلۀ 15.8 نشان میدهد که دو دلیل برای بالاتر بودن نرخ آتی وجود دارد. دلیل اول این است که سرمایهگذاران انتظار افزایش در نرخ بهره را دارند، بدین معنا که E(r_n ) بزرگتر است، دلیل دیگر این است که سرمایهگذاران صرف بالاتری برای نگهداری قرضۀ بلندمدت درخواست میکنند. اگرچه استنباط این موضوع وسوسه کننده است که منحنی بازده صعودی به معنای اعتقاد سرمایهگذاران است مبنیبر این که نرخهای بهره در نهایت افزایش خواهد یافت، اما این استنباط از اعتبار برخوردار نیست. در نتیجه، بخش A شکل 15.4 یک مثال ساده برای این توجیه فراهم میکند. در این شکل انتظار میرود که نرخ کوتاهمدت همیشه 5% باقی بماند. با اینحال، صرف نقدشوندگی ثابت 1 درصدی وجود دارد، طوریکه نرخهای آتی 6% است. نتیجه این است که منحنی بازده بهطور مستمر افزایش مییابد، که از سطح 5% برای قرضۀ 1 ساله شروع میشود و در نهایت زمانیکه نرخهای آتی بزرگتری در سطح 6% با بازده تا سررسید (YTM) میانگینگیری میشود، منحنی بازده به نرخ 6 درصد قرضۀ بلندمدت نزدیک میشود.