 بله
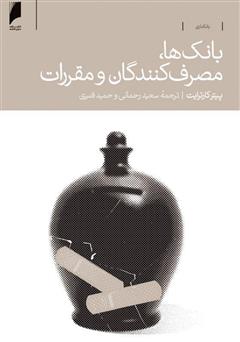
کتاب بانکها، مصرف کنندگان و مقررات نوشتهی پیتر کارترایت، رابطهی بانکها و مشتریان و مقررات و اعتماد متقابل بین آنها را مورد بررسی قرار میدهد.
پیتر کارترایت (Peter Cartwright) در کتاب بانکها، مصرف کنندگان و مقررات (Banks consumers and regulation)، موضوع حمایت مصرف کننده را در نظام بانکی کشور انگلستان مورد بررسی قرار داده است. همچنین او در این اثر سعی کرده تا جنبههای مختلف این تعاملات را از یک سو و تأثیری که از سوی دیگر، مقام نظارتی و قانونگذار میتوانند به واسطهی وضع مقررات و تنظیم فعالیت بانکها بر برقراری تعادل در تعاملات نام برده شده بگذارند را در نظام مالی این کشور مورد بررسی قرار دهد.
البته نویسنده از مسئولیتهای مصرف کننده با توجه به وظایفی که در بازار مالی بر عهده دارد و بحث خطر اخلاقی نیز غافل نشده و آنها را نیز مورد بررسی قرار داده است. به هر حال، انگلستان از جمله کشورهای سابق در این زمینه به حساب میآید که قوانین و نهادهای مختلفی را برای تنظیم فعالیتهای بانکی جهت حمایت از منافع مصرف کننده تأسیس کرده است. همچنین تجارب ارزشمندی در این مورد دارد که میتوانید از آنها بهره ببرید.
بیشتر خانوادهها با بانکها سر و کار دارند و دسترسی به خدمات بانکی برای شرکت مناسب در اجتماع، به طور قابل توجهی ضروری شده است. با توجه به اینکه بانکها نقدینگی کافی برای عمل به تعهدات خود در سررسید ندارند، ممکن است که به سرعت با مشکل نقدینگی روبهرو شوند و این امر باعث ورشکستگی خواهد شد. در صورتی که اعتماد عمومی به بازار بانکی بالا باشد، ورشکستگی یک بانک برای سایر بانک ها و سایر اشخاص مشکل چندانی ایجاد نخواهد کرد. اما زمانی که اعتماد به بانکها پایین میآید، احتمال شکست و درماندگی بانکها هم افزایش خواهد یافت.
نظام بانکی و به طور خاص تنظیم فعالیت بانکها به خاطر تأثیری که میتواند بر رفاه مردم یک جامعه و نیز بر نظام مالی یک کشور داشته باشد از حساسیت و اهمیت بسیاری برخوردار است. در عصر کنونی بخش مهمی از مدیریت مالی تقریبا همه اشخاص به بانکها مربوط میشود که همین امر باعث بروز مسائل مختلف حقوقی و اقتصادی شده که ضرورت توجه به روابط طرفین از منظر عدالت را نیز برجسته مینماید، چنانچه برخلاف گذشته دیگر صرفاً موضوع حمایت از بنگاهها برای رونق اقتصادی مطرح نیست و نقش مصرف کننده به عنوان رکن بازاری در نظام اقتصادی یک کشور نیز به رسمیت شناخته شده است. در صورتی که مصرف کننده نقش خود را در بازار به درستی انجام ندهد و در واقع از حقوق خود در ارتباط با بانک آگاهی نداشته و نیز قدرت اجرای این حقوق را هم در اختیار نداشته باشد، تأثیرات جبرانناپذیری هم برای خود و هم برای بانکها و نیز نظام مالی به وجود میآورد.
در نظام بانکی عوامل متعددی رابطهی بین مصرف کننده و بانک را دچار عدم تعادل قابل توجهی به نفع بانک و به ضرر مصرف کننده میکنند. بدین معنی که چنین روابطی دیگر بر اساس مشارکت طرفین برای انعقاد یک قرارداد صورت نمیگیرد، چرا که بانک با توجه به تجربه، تخصص و اطلاعات مالی که در اختیار دارد، قدرت معاملاتی و به طور کلی وضعیت برتر و مناسبتری نسبت به مصرف کننده داشته که به او اجازه میدهد شرایط قراردادی خود را در یک چهارچوب انعطافناپذیر به مصرف کننده ارائه کند و مصرف کننده نیز بدون اینکه امکان مذاکره پیرامون شروط مزبور را داشته باشد، تنها میتواند با پذیرش تمام شرایط قراردادی از پیش تهیه شده توسط بانک، آن را امضا کند یا اینکه به بانک دیگری مراجعه نماید که البته بیفایده است، چون چنین وضعیتی نسبت به تمام بانکها در ارتباط با مصرف کننده صادق است.
در بخشی از کتاب بانکها، مصرف کنندگان و مقررات میخوانیم:
نخست اینکه برخی محصولات مالی، در زمره کالاهای اعتمادی هستند، بدین معنی که برخی از ویژگیهای اصلی آنها مانند آثار مصرف آنها تنها در آینده دور مشخص میشوند و حتی افشای اطلاعات نیز هنگام انعقاد قرارداد تأثیر اندکی بر رفتار آینده بنگاه و عملکرد بلند مدت محصولات مالی خواهد داشت. دوم اینکه ممکن است عرضه کنندگان تمایل نداشته باشند تصویر کاملی از ویژگیهای کالاهای خود ارائه نمایند. این امر ممکن است به این دلیل باشد که مصرف کننده با فروشندهای کار میکند که فقط کالا را میفروشد و حقالعمل خود را برای فروش دریافت میکند، یا به این دلیل باشد که اطلاعات مربوط به مورد معامله خیلی پیچیده و یا خیلی مبهم است و لذا نمیتواند بر رفتار مصرف کننده تأثیر بگذارد، و یا اینکه توصیف صادقانه وضعیت کالایی که ارائه میشود ممکن است باعث عدم خرید آن از سوی مصرف کننده شود.
رقابت کنندگان در بازار ممکن است این انگیزه را داشته باشند که معایب محصولات یکدیگر را به اطلاع مشتریان بالقوه برسانند اما این امکان هم وجود دارد که از ترس عکسالعمل طرف مقابل و یا حتی از ترس کاهش کلی تقاضا در بازار از این کار خودداری نمایند. در بازارهایی مانند بازارهای مالی که در آنها اعتماد مصرف کنندگان اهمیت بسیاری دارد، این ترس که مصرف کنندگان بالقوه یک نوع از محصولات را به کلی کنار بگذارند بسیار جدی است. اگرچه ممکن است اشخاص ثالثی وجود داشته باشند که نیاز مصرف کنندگان به اطلاعات مالی معینی را برآورده کنند اما چنین امری به ندرت اتفاق افتاده است و انگیزههای اندکی برای اشخاص ثالث وجود دارد که چنین کاری انجام دهند.
این امر عمدتا به این دلیل است که اطلاعات، ویژگی کالاهای عمومی را دارد، بنابراین میتوان از آن بدون پرداخت تمامی هزینههایش برخوردار شد. مشکل دیگر این است که مصرف کنندگان ممکن است ندانند چه سوالاتی باید بپرسند تا اطلاعاتی که مفید به حال آنهاست به دست آورند. حتی وقتی اطلاعات دقیق نیز در اختیار مصرف کنندگان قرار میگیرد، این مشکل وجود دارد که آنها از عقلانیت مقید آسیب میبینند. یعنی آنها توانایی محدودی در کار کردن با اطلاعات پیچیده دارند.