 بله
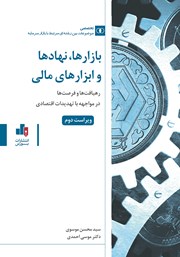
کتاب بازارها، نهادها و ابزارهای مالی، اثری تخصصی در حوزهی امور مالی و بازار سرمایه است. سید محسن موسوی و موسی احمدی، نویسندههای کتاب، راهکارهای عملیاتی و دفاعی برای مقابله با آسیبپذیریهای اقتصادی و تقویت زیرساختهای مالی کشور را در این اثر مطرح کردهاند. پس از مطالعهی کتاب حاضر، با مفاهیم کلیدیِ بازارهای مالی، نقش نهادهای اقتصادی در مواجهه با تهدیدات اقتصادی بازار سرمایهی ایران آشنا میشوید.
دربارهی کتاب بازارها، نهادها و ابزارهای مالی
کتاب بازارها، نهادها و ابزارهای مالی منبعی سودمند برای آشنایی با ساختار، عملکرد و آسیبشناسی بازار سرمایهی ایران است. سید محسن موسوی و موسی احمدی، نویسندههای کتاب، مطالب را با این هدف تدوین کردهاند تا خواننده در جریان رهیافتها و فرصتهای مواجهه با تهدیدهای اقتصادی قرار بگیرد.
مطالب کتاب بازارها، نهادها و ابزارهای مالی با توضیحاتی دربارهی کلیات این اثر و معرفی واژههای کلیدی، آغاز میشود. موسوی و احمدی مفهوم اقتصاد مقاومتی را در ادامه توضیح دادهاند. از دیدگاه نویسندهها، اقتصاد مقاومتی، رویکردی عمیق و راهبردی است که باید در تمامی زیرساختهای مالی و بازار سرمایهی کشور پیادهسازی شود. پیادهسازی رویکرد اقتصاد مقاومتی در زیرساختهای مالی کشور با هدف پدافند غیرعامل، تابآوری بازار سرمایه را در برابر شوکها و تهدیدات اقتصادی افزایش داده و تقویت بنیهی درونی اقتصاد را برای دستیابی به ثبات بلندمدت تضمین میکند.
تابآوری اقتصادی: فرصتآفرینی در بازار سرمایهی ایران
نویسندگان سعی کردهاند تا وضعیت موجود در بازارها، نهادها و ابزارهای مالی ایران را از دیدگاهی کارشناسانه و دقیق، آسیبشناسی کنند. سید محسن موسوی و موسی احمدی، در ادامه به توضیح مفاهیم مرتبط با اقتصاد مقاومتی و بررسی وضعیت موجود و آسیبشناسی بازارها و ابزارهای مالی پرداختهاند. مطالب کتاب حاضر با بررسی وضع موجود در بازار سرمایهی کشور، خاتمه پیدا میکند. خواننده با مطالعهی این اثر از رهیافتها و فرصتهای مواجهه با تهدیدات اقتصادی در بازار سرمایه آگاهی یافته و با ساختار، عملکرد، آسیبشناسی و راهکارهای پدافند غیرعامل در حوزهی بازار سرمایه آشنا میشود تا بتواند به تقویت بنیهی درونی اقتصاد و افزایش تابآوری مالی کشور کمک کند.
کتاب بازارها، نهادها و ابزارهای مالی را انتشارات بورس، چاپ و روانهی بازار کرده است.
کتاب بازارها، نهادها و ابزارهای مالی برای شما مناسب است اگر
- تحلیلگر، مدیر مالی یا فعال بازار سرمایه هستید و میخواهید با آسیبشناسی دقیق وضعیت موجود در این بازارها و نقاط ضعف آنها آشنا شوید.
- دانشجو یا پژوهشگر هستید و به دنبال منبعی مرجع برای آشنایی با مفاهیم اقتصاد مقاومتی و مسائل روز بازار سرمایهی ایران میگردید.
- به دنبال یادگیری راهکارهای عملیاتی و دفاعی پدافند غیرعامل در حوزهی مالی هستید.
در بخشی از کتاب بازارها، نهادها و ابزارهای مالی: رهیافتها و فرصتها در مواجهه با تهدیدات اقتصادی میخوانیم
اعتبارات مبتنی بر حسابهای دریافتنی نوعی از اعتبارات کوتاهمدت است که در آن از حسابهای دریافتنی شرکت بهعنوان تضمین بدهیهای شرکت استفاده میشود. بهطور معمول حسابهای دریافتنی به دو روش بهعنوان تضمین اعتبارات مورد استفاده قرار میگیرد؛ ترهین و عاملیت. در روش ترهین حسابهای دریافتنی، حسابهای دریافتنی شرکت بهعنوان تضمین اعتبارات دریافتی در رهن بانک یا سایر اعتبار دهندگان قرار میگیرد. میزان اعتبارات دریافتنی معمولا درصدی از ارزش کل حسابهای دریافتی مورد ترهین است. بهطور معمول میزان اعتبار معادل 75 درصد ارزش حسابهای دریافتنی تعیین میشود. در برخی موارد بانکها اقدام به بررسی اقلام مختلف حسابهای دریافتی شرکت میکنند و آن تعدادی را که به لحاظ کیفیت مورد تأیید قرار میدهند، بهعنوان مرهونه استفاده میکنند. در این صورت ارزش اعتبار پرداختی به شرکت معمولا برابر 90 درصد است. نرخ بهره این قبیل اعتبارات معمولا 2 تا 5 درصد بالاتر از نرخ بهره پایه بانکهای تجاری است. البته برخی مؤسسات مالی معادل 1 تا 2 درصد مبلغ اعتبار را نیز بهعنوان کارمزد از شرکت اخذ میکنند. (Ross, Westerfield, 2008)
انعطافپذیری مزیت اصلی استفاده از این نوع اعتبارات است. این نوع تسهیلات هر زمان که شرکت نیاز داشته باشد، میتواند در اختیار آن قرار گیرد؛ چراکه معمولا شرکتها همیشه دارای حسابهای دریافتنی میباشند. اما از سوی دیگر مهمترین عیب این نوع تسهیلات نرخ بهره بالای آنها است. این مسئله زمانی که اعتباردهنده علاوهبر هزینه بهره از شرکت کارمزد نیز دریافت میکند، حادتر میشود.
در روش عاملیت، مؤسسات مالی و بانکهای تجاری اقدام به خرید حسابهای دریافتنی شرکتها میکنند. این مؤسسات که به عامل شهرت دارند، در قبال اخذ درصدی از ارزش حسابهای دریافتنی بهعنوان کارمزد، اقدام به جمعآوری و وصول مطالبات شرکتها میکنند. نرخ کارمزد عامل معمولا معادل 1 تا 3 درصد ارزش حسابهای دریافتنی است. (Keown & et al, 2005)