 بله
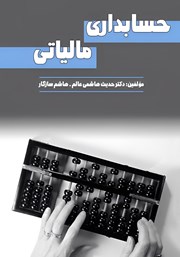
کتاب حسابداری مالیاتی نوشتهی دکتر حدیث هاشمی عالم و هاشم سازگار راهنمایی جامع، علمی و کاربردی برای درک مفاهیم، قوانین و فرایندهای مالیاتی در ایران است. این کتاب بهصورت ساختارمند، از پایهایترین مفاهیم تا جزئیات تخصصی حسابداری مالیاتی را پوشش میدهد و منبعی ارزشمند برای دانشجویان، حسابداران، مدیران مالی و مشاوران مالیاتی به شمار میرود.
دربارهی کتاب حسابداری مالیاتی
کتاب حسابداری مالیاتی در چهار فصل اصلی، به بررسی مبانی نظری، ساختار حقوقی و اجرایی مالیات، انواع مالیاتها، مفاهیم مرتبط با فرار مالیاتی و جرائم مالیاتی میپردازد. نویسندگان اثر، دکتر حدیث هاشمی عالم و هاشم سازگار، با نگاهی تحلیلی، سیر تاریخی شکلگیری نظام مالیاتی ایران را از دوران باستان تا دوران معاصر مرور کرده و نقاط قوت و ضعف آن را زیر ذرهبین بردهاند.
در فصل اول، ضمن تعریف دقیق و مستند مالیات از دیدگاههای مختلف اقتصادی، حقوقی و اجتماعی، مفاهیمی مانند ضرورت مالیات، ساختار نظام مالیاتی ایران، اصول مالیات گرفتن، چالشهای اجرایی و جایگاه مسئولیت اجتماعی شرکتها در فرایند پرداخت مالیات بهصورت روشن تحلیل شده است. این فصل پایهای برای درک نقش مهم مالیات در ادارهی کشور و تخصیص بهینه منابع است. در ادامه کتاب به معرفی انواع مالیاتها، اعم از مستقیم و غیرمستقیم، میپردازد. در این بخش قوانین حاکم، مراحل وضع، تشخیص و وصول مالیات، انواع برگههای تشخیص و مفاهیم حقوقی مانند تهاتر، پیشپرداخت و وصول قهری تشریح شدهاند.
در فصلهای بعدی، نویسندگان با دستهبندی دقیق عوامل اقتصادی، سیاسی، اجتماعی و مدیریتی مؤثر بر فرار مالیاتی، به تحلیل پیامدهای این پدیده بر شاخصهایی چون نابرابری درآمدی و کاهش درآمد دولت پرداختهاند. همچنین مباحثی چون جرائم مالیاتی، مصادیق آن، عناصر قانونی و روانی جرم، آیین دادرسی مالیاتی و راهکارهای پیشگیرانه نیز مورد تحلیل و بررسی دقیق قرار گرفتهاند.
کتاب از لحاظ ساختار علمی، انسجام محتوایی و زبان نگارش، نمونهای موفق از تلفیق دانش نظری و تجربیات عملی در حوزهی حسابداری مالیاتی است و استفاده از مثالهای واقعی، ارجاع به قوانین و ارائهی تحلیلهای کارشناسی، مطالعه آن را هم برای مبتدیان و هم برای متخصصان مفید و کاربردی ساخته است.
این کتاب به همت انتشارات دیدهبان قلم فرتاک به چاپ رسیده و در اختیار مخاطبان قرار گرفته است.
کتاب حسابداری مالیاتی برای چه کسانی مناسب است؟
این اثر برای دانشجویان رشتههای حسابداری، مدیریت مالی، حقوق مالیاتی، حسابداران رسمی، مدیران مالی، مشاوران اقتصادی و تمامی فعالان حوزهی مالیات که به دنبال درک عمیقتر نظام مالیاتی ایران هستند، کتابی ارزشمند و کاربردی خواهد بود.
در بخشی از کتاب حسابداری مالیاتی میخوانیم
ساختار مالیاتی ایران به نحوی است که درآمدهای مالیاتی همواره سهم ناچیزی از کل درآمدهای دولت را تشکیل داده است؛ بنابراین، ساختار مالیاتی در دهههای گذشته غیرعادلانه، غیر کارآمد و پرهزینه بوده و نتوانسته مشوق سرمایهگذاری و فعالیتهای سالم اقتصادی و تأمینکننده عمده هزینههای دولت باشد. درعینحال، بخش عمدهای از درآمدهای اندک مالیاتی دولت، بهصورت مالیاتهای غیرمستقیم بوده و مالیات بر شرکتهای دولتی و مالیات بر حقوق هم بیشترین سهم از مالیات مستقیم را تشکیل میداد. میتوان گفت با اتکای دولت به درآمدهای مالیاتی، به دلیل مشارکت بیشتر مردم در امور کشور، نظامهای اداری مالیاتی به شایستهسالاری، توانمندی و قانونمندی متمایل میشوند و چون زیربنای وصول مالیات به نسبت استوار و منطقی است، بهاینترتیب زمینه انجام تدریجی اصلاحات مهیا است. همچنین، اتکای دولتها به درآمدهای مالیاتی، موجب رونق بیشتر تعامل بین دولت و جامعه میشود که این تعاملها تقاضا برای پاسخگویی بهتر و مناسبتر دستگاه دولتی را افزایش میدهد.
ازجمله مشکلات نظام مالیاتی مذکور که زمینهساز بروز بسیاری از مفاسد مالی و اقتصادی شده میتوان به مواردی چون وجود نارسایی در قوانین موجود و دستگاه مالیات، کمبود ممیزین، مأمورین مالیاتی مجرب باانگیزه قوی و اختیارات کافی، نزولی بودن نرخهای مالیاتی در عمل، برخوردهای ناعادلانه مالیات، غیرعادلانه بودن نرخهای مالیاتی، کندی عمل نظام مالیاتی و... را نام برد. فرار مالیاتی امروزه بهعنوان یکی از چالشهای اساسی دولتها در سرتاسر جهان تلقی میشود. این پدیدهها از همان ابتدای رواج مالیات در کشورها شکلگرفته و پیشینهای بسیار طولانی دارد. به همین دلیل اصلاح نظام مالیاتی طی چند دهه گذشته همواره یکی از مهمترین مسائل مهم اقتصادی در سطح کلان بوده و در تمامی برنامهها و طرحهای ساماندهی و اصلاح کشور موردتأکید سیاستگذاران واقع شده است.