 بله
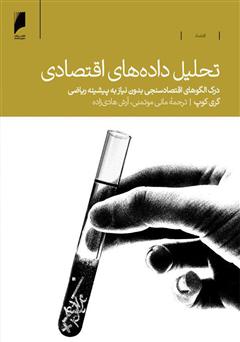
کتاب تحلیل دادههای اقتصادی نوشتهی گری کوپ، مهمترین الگوهای اقتصادسنجی مدرن را بررسی میکند.
کتاب تحلیل دادههای اقتصادی (Analysis of economic data) را نمیتوان یک اثر آموزش اقتصادسنجی به شکل کلاسیک آن دانست. با مرور کتاب خواهید دید که روابط ریاضی استفاده شده در آن ناچیز است؛ در حالی که کتابهای اقتصادسنجی معمولاً لبریز از روابط و اثباتهای ریاضی هستند.
شاید مهمترین نقطهی قوت این اثر گری کوپ (Gary Koop) باشد. تجربه نشان داده است که در فرایند آموزش اقتصادسنجی، معمولاً انتقال مفاهیم فدای بررسی اثباتهای ریاضی میشود. چنانچه مایل هستید مفاهیمی نظیر Logit، ARDL، VECM، GARCH، را بدون نیاز به معادلات ریاضی یاد بگیرید، مطالعهی این کتاب برای شما جذاب خواهد بود.
امروزه تکنیکهای پیشرفتهی آمار و اقتصادسنجی در رشتههای مختلفی نظیر MBA، حسابداری و علوم سیاسی مورد استفاده قرار میگیرد. بسیاری از پژوهشگران در این رشتهها به دلیل عدم برخورداری از پیشینه ریاضی و آمار، قادر به فراگیری الگوهای پیچیده اقتصادسنجی نیستند. یکی از دلایل گسترش بازار پایاننامهنویسی در کشورمان، عدم تسلط دانشجویان تحصیلات تکمیلی در رشتههای علوم انسانی به تکنیکهای آماری است. چنانچه پیشینهی آموزشی شما دربرگیرندهی ریاضیات نبوده و در عین حال مایل هستید تا قادر به فهم و اجرای الگوهای اقتصادسنجی در نرمافزارهای آماری باشید، این کتاب برای شما مناسب است.
نویسنده پنج فصل اول کتاب را به مفاهیم همبستگی و رگرسیون اختصاص داده است. درک این مفاهیم بنیان درک سایر مفاهیم اقتصادسنجی محسوب میشود. به همین دلیل کتاب تأکید زیادی بر این دو مفهوم کرده است. رگرسیون چندگانه در فصل ششم و متغیرهای مجازی در فصل هفتم بررسی میشوند. در فصل هشتم به الگوهای انتخاب کیفی پرداخته میشود. فصلهای نهم تا دوازدهم به الگوهای سری زمانی میپردازد. در این فصلها مفاهیمی همچون ریشهی واحد، همانباشتگی، علیت گرنجر و تصحیح خطا مورد بررسی قرار میگیرند. فصل سیزدهم به بعضی محدودیتها مانند دادههای سانسور شده اختصاص دارد. در نهایت کتاب با پیوستی دربارهی نحوهی مقالهنویسی به پایان میرسد.
در بخشی از کتاب تحلیل دادههای اقتصادی میخوانیم:
توجه داشته باشید که آژانسهای آمار دولتی عموماً دادههایی را منتشر میکنند که در آن اثر فصلی تعدیل شده است (دادههای هموار شده فصلی) و در استفاده از آنها دیگر نگران اثر فصلی نخواهیم بود. اما در برخی موارد ممکن است که دادههایی که نسبت به تغییرات فصلی هموار شده باشند در دسترس نباشد و یا آنکه ما در پردازش دادهها به صورت ویژه بخواهیم رفتار فصلی دادهها را بسنجیم. در این شرایط لازم است تا نحوه تحلیل اثر فصلی را بدانیم.
پرداختن به همه جوانب آثار فصلی فراتر از موضوع این کتاب است اما به صورت خلاصه میتوان گفت که بررسی اثر فصلی از طریق متغیرهای مجازی امکانپذیر است. کار اصلی یک رگرسیون این است که ویژگیهای متغیر وابسته را توضیح دهد که این فرایند با استفاده از متغیرهای توضیحی صورت میگیرد. از آنجاکه رفتار فصلی میتواند یکی از ویژگیهای مهم متغیر وابسته باشد، نیازمند به متغیر توضیحی مناسب برای تصریح آن خواهیم بود. یک مجموعه از متغیرهای توضیحی برای این موضوع قابل استفاده است که آنها را متغیرهای مجازی فصلی مینامیم. میتوانیم این متغیرهای مجازی را به عنوان متغیر توضیحی در مدل (AR (p در کنار روند قطعی وارد مدل نماییم.
متاسفانه اقتصادسنجی در دانشگاههای ایران، غالبا به صورت اثباتی تدریس میشه تا مفهومی و کاربردی. در صورتیکه فقط یک دانشجوی گرایش اقتصادسنجی میبایست وارد حوزه اثباتها بشود. اقتصادیهای سایر گرایشها، از اقتصادسنجی به دید یک ابزار نگاه میکنن ولی شما تا پایان دکتری حتی کمترین بازخوردی و از این درسهای غیر کاربردی دریافت میکنید.
این کتاب شما رو فارغ از مباحث اثباتی. با مفاهیم کاربردها آشنا میکنه. گام به گام و با حل مسائل و تمرینهای فراوان. اگرچه همواره جایی برای بهتر شدن وجود داره ولی به نظرم هر اقتصادی باید این کتاب رو بعنوان اقتصادسنجی پایه مطالعه کنه. سپس وارد مباحث پیشرفته بشه.
از مترجمین گرامی و کتابراه بسیار سپاسگزارم.
یکی از دوستان هم پرسیده بودن که اکسلهای تمرینی این کتاب کجاست. در آغاز کتاب به یک نشانی تلگرامی اشاره شده که میتونید از اونجا مطالب رو بارگیری کنید.
شاد باشید.