 بله
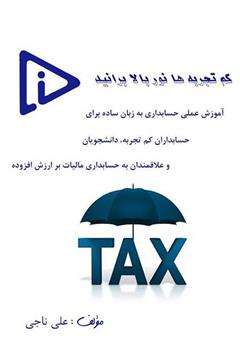
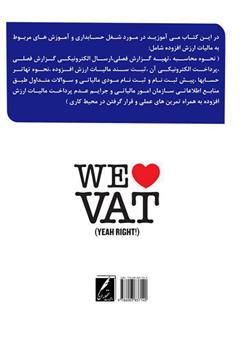
در کتاب کم تجربهها نور بالا برانید اثر علی ناجی در مورد شغل حسابداری و آموزشهای مربوط به مالیات ارزش افزوده شامل: (نحوه محاسبه، تهیه گزارش فصلی، ارسال الکترونیکی گزارش فصلی، پرداخت الکترونیکی آن، ثبت سند مالیات ارزش افزوده، نحوه تهاتر حسابها، پیش ثبت نام و ثبت نام مؤدی مالیاتی و سؤالات متداول طبق منابع اطلاعاتی سازمان امور مالیاتی و جرائم عدم پرداخت مالیات ارزش افزوده به همراه تمرینهای علمی و قرار گرفتن در محیط کاری میآموزیم.
اگر دوست دارید در سمت ریاست حسابداری بنشینید باید کامل به مبحث استانداردهای حسابداری آشنا باشید و بتوانید گزارش فصلی خرید و فروش را برای اظهارنامه خرید و فروش فصلی اداره دارایی آماده کنید که هر سه ماه یکبار باید برای سازمان امور مالیاتی ارسال کنید و به قدری مهارت داشته باشید که بتوانید کنترل گزارشات را انجام دهید در زمانی که همکارانتان آن را آماده کردهاند که با یک نگاه اجمالی بتوانید به ایرادهای احتمالی دست پیدا کنید. این مهمه که شما تجربه داشته باشید و این مسئله همیشه هست که در آگهیهای استخدامی کارمند با تجربه حداقل 2 سال را به کارگیری میکنند شما میتوانید بامطالعه کتاب کم تجربهها نور بالا برانید به تجربهای با بیش از سه سال دست پیدا کنید.
در بخشی از کتاب کم تجربهها نور بالا برانید میخوانیم:
نحوه محاسبه مالیات بر ارزشافزوده
در ایران این روش بر مبنای صورتحساب محاسبه میشود که این روش بسیار ساده میباشد. در این روش:
در هنگام فروش فروشنده علاوه بر بهای کالا یا خدمت حاصلضرب نرخ مالیات بر ارزشافزوده در بهای کالا یا خدمت فروختهشده را از خریدار اخذ مینماید.
در هنگام خرید خریدار علاوه بر بهای تمامشده کالا یا خدمت خریداریشده حاصلضرب نرخ مالیات بر ارزشافزوده در بهای آن کالا یا خدمت را به فروشنده میپردازد (اعتبار مالیاتی)
در پایان هر دوره مالیاتی سهماهه: مؤدی مالیات و عوارضی که هنگام خرید پرداختنموده را از مالیات و عوارضی که هنگام فروش از خریداران اخذ نموده کسر میکند که اگر حاصل عددی مثبت باشد بیانگر بدهی مؤدی به سازمان امور مالیاتی میباشد و باید آن را به شمارهحسابهای مربوطه واریز نماید و اگر حساب حاصل عدد منفی بود نشاندهنده طلب مؤدی از سازمان امور مالیاتی است که میتواند آن را به دوره بعدی منتقل و یا تقاضای استرداد نماید.
اعتبار مالیاتی
طبق ماده (17) قانون مالیات بر ارزشافزوده
مالیات و عوارضی که مؤدیان هنگام خرید کالا یا دریافت خدمات میپردازند بهعنوان اعتبار مالیاتی آنان محسوب شده و حسب مورد از مالیاتهای وصولشده توسط آنان کسر و یا به آنان مسترد میگردد مشروط بر اینکه:
هنگام پرداخت مالیات و عوارض حتماً صورتحساب مورد تأیید سازمان امور مالیاتی را از فروشنده دریافت کنند
مؤدیان مزبور به فروش کالا یا ارائه خدمات معاف از مالیات ارزشافزوده اشتغال نداشته باشد
بنابراین درصورتیکه مؤدیان کالاها یا خدمات معاف موضوع ماده (12) را عرضه یا ارائه نمایند و یا طبق قانون مالیات بر ارزشافزوده مشمول ثبتنام نباشند یعنی مؤدی امور مالیاتی نباشند مالیاتهای پرداختشده بابت خرید کالاها یا خدمات قابلاسترداد به آنها نمیباشد.
درصورتیکه مؤدیان همزمان کالاها یا خدمات مشمول مالیات و معاف از مالیات را عرضه نمایند صرفاً مالیاتهای پرداختشده مربوط به کالاها یا خدمات مشمول بهعنوان اعتبار مالیاتی مؤدی منظور خواهد شد و مالیاتهایی که بابت تولید کالاهای معاف پرداخت کردهاند جز هزینههای قابلقبول موضوع قانون مالیاتهای مستقیم محسوب میشود.